英国央行利率决议前瞻:降息暂缓下的政策博弈与市场涟漪
亚汇网
2025-09-18 15:46:23
2025年9月18日,英国央行将公布最新利率决议。在8月降息25个基点至4%后,市场普遍预期本次会议将维持利率不变,但政策声明中的措辞调整、货币政策委员会(MPC)投票结构以及财政压力与市场波动的交织影响,仍可能引发英镑汇率与全球金融市场的剧烈震荡。本文将从政策预期、经济数据、市场影响和财政风险四个维度,深入剖析本次利率决议的背景、争议与潜在影响,揭示英国经济在通胀粘性、增长乏力与债务高企下的复杂博弈。
一、政策预期:利率维稳成共识,投票结构暗藏分歧
在8月降息25个基点至4%后,英国央行9月会议几乎确定维持利率不变。根据路透社对67位经济学家的调查,92%的受访者认为基准利率将保持在4%,但68%的机构预测第四季度将启动降息,11月降息概率显着上升。法国兴业银行预测,MPC将以7比2的投票结果维持利率不变,反对者泰勒和丁格拉支持降息25个基点,而副行长拉姆斯登的投票动向因近期倾向支持降息而备受关注。
此次会议虽非“超级星期四”,无货币政策报告或行长新闻发布会,但政策声明的任何调整都可能被市场解读为政策风向标。8月会议中,MPC以5比4的微弱优势通过降息决议,创下史无前例的第二轮投票僵局。当时央行重申“渐进和谨慎方法”的降息指导,但补充强调“随着银行利率降低,货币政策的限制性已经下降”。这种表述既承认政策宽松空间,又保留对通胀风险的警惕,成为当前政策沟通的核心框架。
MPC内部存在三大阵营分化:鹰派委员(如曼恩、皮尔)主张维持利率不变,担忧工资-价格螺旋风险;渐进派(多数委员)支持每季度降息25个基点,认为增长疲软需政策支持;激进派(如丁格拉、泰勒)曾呼吁降息50个基点以刺激经济。市场需警惕投票结果中支持降息委员数量变化——若增至3人以上,可能强化11月降息预期,推动英镑波动。例如,泰勒在8月会议中曾支持降息50个基点,后改为支持25个基点,其立场变化已引发市场对政策连贯性的关注。
在政策沟通方面,除非本周前出现重大通胀或就业数据意外,否则声明内容预计维持稳定。英国央行对通胀走势仍持怀疑态度,预计总体通胀率年底前保持在3.5%以上,远高于2%目标。央行可能维持“货币政策限制性下降”的表述,同时强调数据依赖路径。市场将密切关注对11月降息的暗示信号,特别是服务业通胀和就业增长放缓是否构成足够证据。例如,8月服务业通胀率从5.0%降至4.7%,若这一趋势延续,可能成为央行调整政策的重要依据。
二、经济数据:通胀粘性犹存,增长与就业分化加剧
英国8月经济数据呈现复杂图景:CPI同比上涨3.8%,虽低于预期3.9%,但仍是G7国家中最高水平,且维持2024年1月以来高位。核心CPI降至3.6%,服务业通胀从5.0%放缓至4.7%,显示潜在压力有所缓解,但绝对水平仍高。商品价格同比上涨2.8%,为2023年10月以来最高,部分抵消服务业降温影响。这种分化表明,尽管服务业通胀压力有所减轻,但商品价格上涨仍对整体通胀构成支撑。
就业市场呈现结构性分化:截至7月的三个月,失业率稳定在4.7%,不包括奖金的平均收入增长从5.0%放缓至4.8%,包括奖金的收入增长从4.6%升至4.7%。职位空缺率虽较峰值下降20%,但酒店业就业人数减少5.2%,科技与金融业仅下降0.8%,显示行业间冷热不均。长期失业(超过12个月)占比升至35%,创2013年以来新高,反映经济复苏脆弱性。此外,8月就业人数下降8k,索赔人数增加17.4k,月薪中位数同比增长6.6%,凸显持续的工资压力。
GDP数据进一步印证增长乏力:二季度英国GDP环比萎缩0.1%,制造业萎缩1.2%,建筑业萎缩0.8%,仅服务业增长0.3%。消费信心指数跌至-30,为2020年以来最低。全球需求疲软(欧元区经济停滞、中国进口需求减弱)叠加国内财政压力(如国民保险税上调2个百分点推高企业成本),构成经济增长主要拖累。例如,4月实施的雇主国民保险税上调,持续推高企业用工成本,形成通胀-工资螺旋的潜在风险。
通胀粘性主要源于工资增长和能源成本。私营部门平均周薪增速虽放缓至4.8%,但仍高于疫情前趋势线。交通运输成本6月同比上涨8.2%,成为CPI主要推手。政策滞后效应方面,国民保险税上调的全面影响尚未完全显现,可能在未来几个月继续推高通胀。此外,人口老龄化及医疗、养老金支出增加,预计到2070年代初将政府债务占GDP比重推升至270%,形成长期通胀压力。
三、市场影响:汇率波动加剧,债市收益率攀升
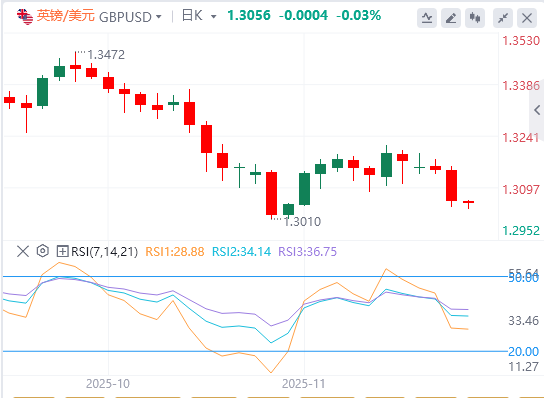
英镑兑美元汇率在决议前夕于1.37附近盘整,技术面显示上行风险仍存。14天RSI指数接近60.40,远高于50荣枯线,表明短期动能偏多。关键阻力位在1.3726(周四早盘高点)和1.3789(7月高点),支撑位在1.3550和1.3520(21日移动均线)。若政策声明强调降息谨慎态度,可能被解读为鹰派信号,推动英镑升至1.39;若表达经济前景担忧,可能引发抛售至1.35。例如,若央行暗示11月降息,英镑可能面临下行压力,而若维持强硬立场,则可能吸引资金流入。
债市方面,英国长期国债收益率持续攀升,30年期收益率达1990年代末以来最高水平,10年期收益率升至G7国家最高,超过美国。市场预计英国国债缩表速度将从每年1000亿英镑放缓至600亿-750亿英镑,以缓解长期利率压力。量化紧缩(QT)节奏调整若兑现,可能抑制收益率上行,但财政压力仍构成风险。例如,英国30年期国债收益率攀升至1990年代末以来最高水平,超过债务规模更大的法国,反映投资者对偿债成本的担忧。
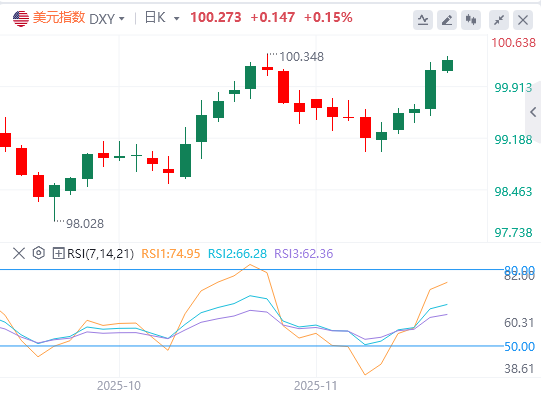
全球联动效应方面,美联储预计在9月17日降息25个基点,欧洲央行可能跟进,日本央行维持负利率。美元指数若跌破103,可能推动英镑被动升值。全球降息潮或提振风险资产,但英国经济疲软可能限制股市涨幅。大宗商品价格(如原油、金属)可能因英镑贬值而上涨,影响进口成本和通胀预期。例如,若英镑贬值,原油进口成本上升,可能推高国内通胀,进而影响央行政策决策。
四、财政风险:债务高企,政策空间受挤
英国财政压力与货币政策形成复杂互动。财政大臣蕾切尔·里夫斯面临830亿英镑财政缺口,需通过增税或削减福利填补。然而工党内部反对削减福利,7月燃油补贴削减计划因议员反叛搁置,显示政治阻力巨大。债务利息支出预计明年达1112亿英镑(国防支出的两倍),政府债务占GDP比重虽低于100%,但受人口老龄化推动,预计到2070年代初升至270%。
英国成为“煤矿里的金丝雀”风险显着。作为非储备货币发行国且无货币联盟支持,英国债市对风险尤为敏感。30年期国债收益率攀升至1990年代末以来最高水平,10年期收益率达G7最高,反映投资者对偿债成本的担忧。国际货币基金组织(IMF)数据显示,发达经济体债务占GDP比例自2007年翻倍至约80%,到本十年末可能接近100%。例如,英国10年期国债收益率目前为G7国家中最高,超过美国,显示市场对英国财政状况的担忧。
历史教训方面,2022年特拉斯政府“无资金减税+大规模举债”政策引发英镑暴跌,特拉斯被迫辞职。如今虽无市场崩盘风险,但投资者要求英国支付借贷溢价。凯投宏观警告,英国债市已成为潜在火药桶,任何国内外危机都可能引发收益率飙升。布鲁金斯学会高级研究员罗宾·布鲁克斯认为,英国因央行独立性可能率先直面债务过剩现实,过程虽痛苦但具示范意义。例如,英国央行独立于政府,无法直接为政府融资,这迫使政府必须通过市场融资,增加了财政压力。
摩根大通指出,英国当前不太可能重演特拉斯时期危机,但财政与货币政策分化(收紧财政与宽松货币)可能推升年底前英镑兑美元上行风险。11月26日英国预算案构成重大事件风险,需关注增税与经济增长平衡。整体而言,英国经济正步入“低增长、低利率、高债务”新常态,政策制定者需在通胀、增长与财政可持续性间寻找脆弱平衡。例如,里夫斯需在增税与刺激经济增长之间找到平衡点,避免扼杀经济复苏的同时填补财政缺口。
综上,2025年9月18日的英国央行利率决议,不仅是货币政策的关键节点,更是英国经济在通胀、增长与财政风险下的全面考验。市场参与者需密切关注政策声明、投票结构及经济数据,以捕捉潜在的市场波动与投资机会。
(亚汇网编辑:慧雅)
一、政策预期:利率维稳成共识,投票结构暗藏分歧
在8月降息25个基点至4%后,英国央行9月会议几乎确定维持利率不变。根据路透社对67位经济学家的调查,92%的受访者认为基准利率将保持在4%,但68%的机构预测第四季度将启动降息,11月降息概率显着上升。法国兴业银行预测,MPC将以7比2的投票结果维持利率不变,反对者泰勒和丁格拉支持降息25个基点,而副行长拉姆斯登的投票动向因近期倾向支持降息而备受关注。
此次会议虽非“超级星期四”,无货币政策报告或行长新闻发布会,但政策声明的任何调整都可能被市场解读为政策风向标。8月会议中,MPC以5比4的微弱优势通过降息决议,创下史无前例的第二轮投票僵局。当时央行重申“渐进和谨慎方法”的降息指导,但补充强调“随着银行利率降低,货币政策的限制性已经下降”。这种表述既承认政策宽松空间,又保留对通胀风险的警惕,成为当前政策沟通的核心框架。
MPC内部存在三大阵营分化:鹰派委员(如曼恩、皮尔)主张维持利率不变,担忧工资-价格螺旋风险;渐进派(多数委员)支持每季度降息25个基点,认为增长疲软需政策支持;激进派(如丁格拉、泰勒)曾呼吁降息50个基点以刺激经济。市场需警惕投票结果中支持降息委员数量变化——若增至3人以上,可能强化11月降息预期,推动英镑波动。例如,泰勒在8月会议中曾支持降息50个基点,后改为支持25个基点,其立场变化已引发市场对政策连贯性的关注。
在政策沟通方面,除非本周前出现重大通胀或就业数据意外,否则声明内容预计维持稳定。英国央行对通胀走势仍持怀疑态度,预计总体通胀率年底前保持在3.5%以上,远高于2%目标。央行可能维持“货币政策限制性下降”的表述,同时强调数据依赖路径。市场将密切关注对11月降息的暗示信号,特别是服务业通胀和就业增长放缓是否构成足够证据。例如,8月服务业通胀率从5.0%降至4.7%,若这一趋势延续,可能成为央行调整政策的重要依据。
二、经济数据:通胀粘性犹存,增长与就业分化加剧
英国8月经济数据呈现复杂图景:CPI同比上涨3.8%,虽低于预期3.9%,但仍是G7国家中最高水平,且维持2024年1月以来高位。核心CPI降至3.6%,服务业通胀从5.0%放缓至4.7%,显示潜在压力有所缓解,但绝对水平仍高。商品价格同比上涨2.8%,为2023年10月以来最高,部分抵消服务业降温影响。这种分化表明,尽管服务业通胀压力有所减轻,但商品价格上涨仍对整体通胀构成支撑。
就业市场呈现结构性分化:截至7月的三个月,失业率稳定在4.7%,不包括奖金的平均收入增长从5.0%放缓至4.8%,包括奖金的收入增长从4.6%升至4.7%。职位空缺率虽较峰值下降20%,但酒店业就业人数减少5.2%,科技与金融业仅下降0.8%,显示行业间冷热不均。长期失业(超过12个月)占比升至35%,创2013年以来新高,反映经济复苏脆弱性。此外,8月就业人数下降8k,索赔人数增加17.4k,月薪中位数同比增长6.6%,凸显持续的工资压力。
GDP数据进一步印证增长乏力:二季度英国GDP环比萎缩0.1%,制造业萎缩1.2%,建筑业萎缩0.8%,仅服务业增长0.3%。消费信心指数跌至-30,为2020年以来最低。全球需求疲软(欧元区经济停滞、中国进口需求减弱)叠加国内财政压力(如国民保险税上调2个百分点推高企业成本),构成经济增长主要拖累。例如,4月实施的雇主国民保险税上调,持续推高企业用工成本,形成通胀-工资螺旋的潜在风险。
通胀粘性主要源于工资增长和能源成本。私营部门平均周薪增速虽放缓至4.8%,但仍高于疫情前趋势线。交通运输成本6月同比上涨8.2%,成为CPI主要推手。政策滞后效应方面,国民保险税上调的全面影响尚未完全显现,可能在未来几个月继续推高通胀。此外,人口老龄化及医疗、养老金支出增加,预计到2070年代初将政府债务占GDP比重推升至270%,形成长期通胀压力。
三、市场影响:汇率波动加剧,债市收益率攀升
英镑兑美元汇率在决议前夕于1.37附近盘整,技术面显示上行风险仍存。14天RSI指数接近60.40,远高于50荣枯线,表明短期动能偏多。关键阻力位在1.3726(周四早盘高点)和1.3789(7月高点),支撑位在1.3550和1.3520(21日移动均线)。若政策声明强调降息谨慎态度,可能被解读为鹰派信号,推动英镑升至1.39;若表达经济前景担忧,可能引发抛售至1.35。例如,若央行暗示11月降息,英镑可能面临下行压力,而若维持强硬立场,则可能吸引资金流入。
债市方面,英国长期国债收益率持续攀升,30年期收益率达1990年代末以来最高水平,10年期收益率升至G7国家最高,超过美国。市场预计英国国债缩表速度将从每年1000亿英镑放缓至600亿-750亿英镑,以缓解长期利率压力。量化紧缩(QT)节奏调整若兑现,可能抑制收益率上行,但财政压力仍构成风险。例如,英国30年期国债收益率攀升至1990年代末以来最高水平,超过债务规模更大的法国,反映投资者对偿债成本的担忧。
全球联动效应方面,美联储预计在9月17日降息25个基点,欧洲央行可能跟进,日本央行维持负利率。美元指数若跌破103,可能推动英镑被动升值。全球降息潮或提振风险资产,但英国经济疲软可能限制股市涨幅。大宗商品价格(如原油、金属)可能因英镑贬值而上涨,影响进口成本和通胀预期。例如,若英镑贬值,原油进口成本上升,可能推高国内通胀,进而影响央行政策决策。
四、财政风险:债务高企,政策空间受挤
英国财政压力与货币政策形成复杂互动。财政大臣蕾切尔·里夫斯面临830亿英镑财政缺口,需通过增税或削减福利填补。然而工党内部反对削减福利,7月燃油补贴削减计划因议员反叛搁置,显示政治阻力巨大。债务利息支出预计明年达1112亿英镑(国防支出的两倍),政府债务占GDP比重虽低于100%,但受人口老龄化推动,预计到2070年代初升至270%。
英国成为“煤矿里的金丝雀”风险显着。作为非储备货币发行国且无货币联盟支持,英国债市对风险尤为敏感。30年期国债收益率攀升至1990年代末以来最高水平,10年期收益率达G7最高,反映投资者对偿债成本的担忧。国际货币基金组织(IMF)数据显示,发达经济体债务占GDP比例自2007年翻倍至约80%,到本十年末可能接近100%。例如,英国10年期国债收益率目前为G7国家中最高,超过美国,显示市场对英国财政状况的担忧。
历史教训方面,2022年特拉斯政府“无资金减税+大规模举债”政策引发英镑暴跌,特拉斯被迫辞职。如今虽无市场崩盘风险,但投资者要求英国支付借贷溢价。凯投宏观警告,英国债市已成为潜在火药桶,任何国内外危机都可能引发收益率飙升。布鲁金斯学会高级研究员罗宾·布鲁克斯认为,英国因央行独立性可能率先直面债务过剩现实,过程虽痛苦但具示范意义。例如,英国央行独立于政府,无法直接为政府融资,这迫使政府必须通过市场融资,增加了财政压力。
摩根大通指出,英国当前不太可能重演特拉斯时期危机,但财政与货币政策分化(收紧财政与宽松货币)可能推升年底前英镑兑美元上行风险。11月26日英国预算案构成重大事件风险,需关注增税与经济增长平衡。整体而言,英国经济正步入“低增长、低利率、高债务”新常态,政策制定者需在通胀、增长与财政可持续性间寻找脆弱平衡。例如,里夫斯需在增税与刺激经济增长之间找到平衡点,避免扼杀经济复苏的同时填补财政缺口。
综上,2025年9月18日的英国央行利率决议,不仅是货币政策的关键节点,更是英国经济在通胀、增长与财政风险下的全面考验。市场参与者需密切关注政策声明、投票结构及经济数据,以捕捉潜在的市场波动与投资机会。
(亚汇网编辑:慧雅)
- 正文结束 -